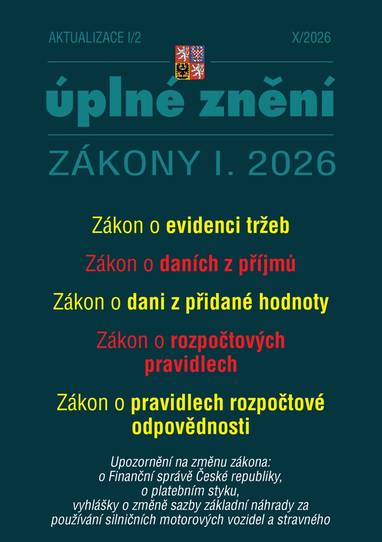
Zákon o evidenci tržeb, zákon o daních z příjmů - ÚZ po novelách (Aktualizace I/2)
- Autoři:
- Vydal:
- Poradce
Nový zákon č. 180/2026 Sb. vrací do českého podnikatelského prostředí evidenci tržeb, tentokrát... Více
Anotace
Nový zákon č. 180/2026 Sb. vrací do českého podnikatelského prostředí evidenci tržeb, tentokrát s širším technologickým záběrem. Rozhodovat nebude jen hotovost, ale také převody, virtuální aktiva, šeky nebo některé kauce. Firmy budou muset evidovat tržby v reálném čase, pracovat s certifikáty a hlídat správnost údajů o provozovnách i pokladních zařízeních. Za neodeslání dat nebo závažné maření evidence může hrozit pokuta až 500 000 Kč.Zákon současně mění daň z příjmů, DPH, paušální režim i pravomoci finanční a celní správy.Titul obsahuje úplné znění zákonů po novele:• Zákon o evidenci tržeb• Zákon o daních z příjmů• Zákon o dani z přidané hodnoty• Zákon o rozpočtových pravidlech• Zákon o pravidlech rozpočtové odpovědnostiUpozornění na změnu zákona:• o Finanční správě České republiky• o platebním styku• vyhlášky o změně sazby základní náhrady za používání silničních motorových vozidel a stravnéhoEvidence tržeb jako automatizovaný daňový dohled - zákon upravuje práva, povinnosti a procesní postupy spojené s evidencí tržeb. Jeho deklarovaným účelem je jednotné a automatizované získávání informací o tržbách a efektivnější ověřování daňových povinností. Povinnost se podle § 2 zákona č. 180/2026 Sb. týká poplatníků daně z příjmů fyzických i právnických osob a vztahuje se na evidované tržby uskutečněné v České republice.Provozovna už není jediným místem, které se počítá - evidenční jednotkou může být provozovna, její funkční část, internetová stránka, aplikace nebo dopravní prostředek. Pokud podnikatel působí mimo tyto jednotky, stává se evidenční jednotkou sám v rozsahu své podnikatelské činnosti. Pro firmy to znamená potřebu zmapovat všechny prodejní kanály, včetně e-shopů, mobilních aplikací, rozvozových vozidel a dočasných prodejních míst.Rozhoduje nejen hotovost - podle § 4 až § 7 zákona č. 180/2026 Sb. se evidovanou tržbou stává platba, která splňuje formální náležitosti a zakládá rozhodný příjem. Režim zahrnuje hotovost, bezhotovostní převody, virtuální aktiva, šeky, směnky, cestovní šeky i některé uzavřené platební prostředky. Evidence se může týkat také plateb určených k pozdějšímu čerpání nebo zúčtování. Prakticky tedy nebude rozhodující pouze forma platby, ale její vazba na podnikatelský příjem.
Podrobnosti
| Autoři: | kolektiv autorů |
|---|---|
| Vydavatel: | Poradce |
| Vydáno: | 2026 |
| Počet stran: | 384 |
| Formáty: | PDF pro čtečky |
| Velikost: | PDF pro čtečky (3 MiB) |
| Jazyk: | Čeština |